オープンバンキングの「次」を読む──PSD3と日本のAPI戦略
欧州ですでに施行済みの義務と、まだ確定していない部分を切り分け、日本の実装で何を準備すべきかを整理します。
銀行とフィンテック事業者の関係は、当初語られたような代替ではなく役割分担の再編として定着しました。勘定系と資金決済の中核は銀行が担い、利用者接点と業務フローへの組み込みを事業者が担う構図です。この分業が成立するかどうかは、両者をつなぐ決済インターフェースの設計品質に左右されます。
本稿では、まず国内の資金移動がどのような分布になっているかを実データで確認し、そこから設計上の優先順位を導きます。感覚ではなく件数と金額の偏りを見ると、どこに手をかけるべきかが変わります。参照した一次資料は末尾に列挙しています。
全国銀行資金決済ネットワーク(全銀ネット)は、全銀システムの取扱高を月次で公開しています。2025年度の実績は、コアタイムシステムとモアタイムシステムの合計で 20.7億件・4,404兆円でした。前年度比で件数は 4.1%、金額は 10.3% 増えています。
この総量よりも設計に効くのが内訳です。同じ統計から大口内国為替を取り出すと、次のようになります。
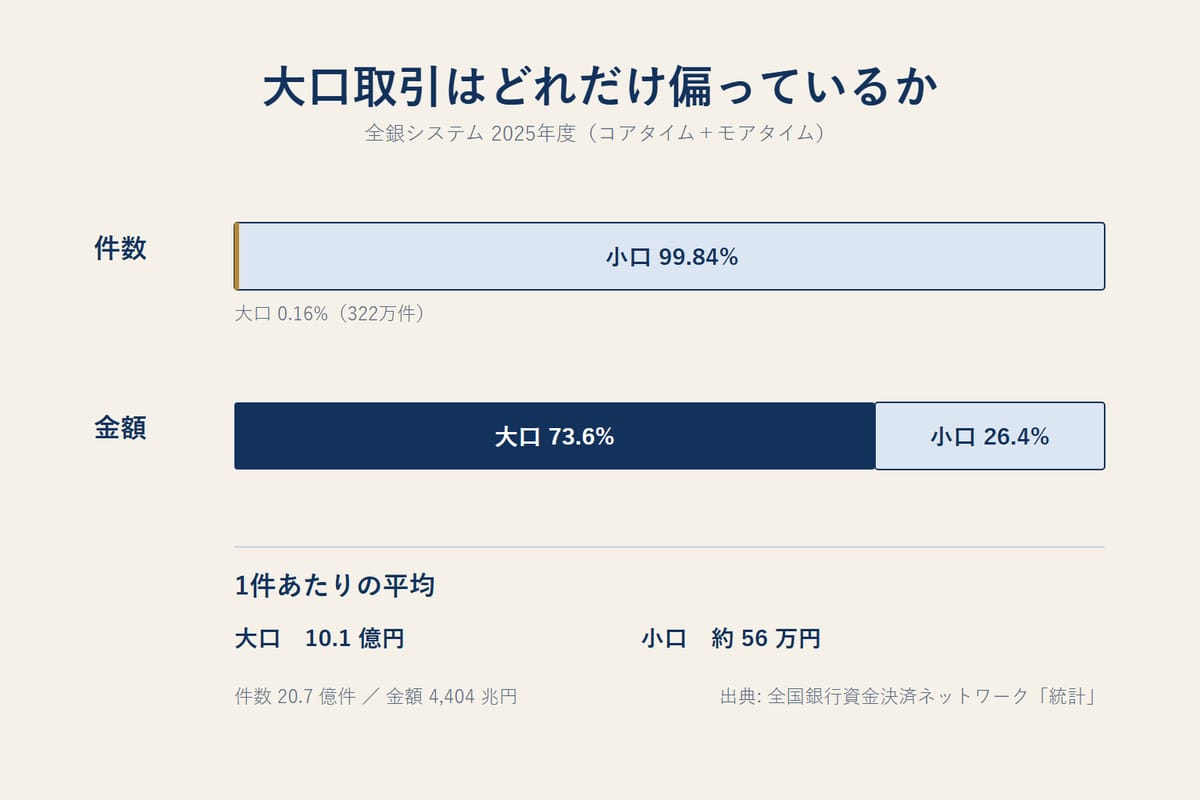
大口は件数では 0.16%(322万件)にすぎないのに、金額では 73.6%(3,242兆円)を占めます。1件あたりの平均は大口が 10.1億円、小口が約 56万円で、およそ 1,800 倍の開きがあります。
ここから導かれる優先順位は明快です。処理性能と利用者体験は件数が支配する小口で決まり、事故の金額的な影響は大口に集中します。同じ「送金 API」でも、どちらを主に流すかで守るべき性質が変わります。両方を1本の経路に載せるなら、大口側の要求に合わせて設計するほかありません。
国際的な資金決済の電文は、固定長中心の旧来形式から ISO 20022 ベースの構造化メッセージへ移りました。SWIFT は共存期間が 2025年11月22日に終了したと明示しており、クロスボーダー送金の標準は既に置き換わっています。検討すべきは移行の可否ではなく、移行済みを前提に何を扱えるようになったかです。
変化の本質は桁数ではなく、送金と請求情報を紐づけられるようになった点にあります。従来は送金と請求書の突合を摘要欄の文字列で行っており、企業の入金消込は人手に頼らざるを得ませんでした。構造化された参照情報を電文に載せられれば、消込を機械的に処理できます。
国内では全銀EDIシステム(ZEDI)がこの役割を担い、デジタルインボイス標準仕様である JP PINT に対応したフォーマットを提供しています。会計システム側の標準と接続先の電文標準が揃うため、受発注から入金消込までを一貫したデータで通せます。
実装上の注意は移行そのものより、経路ごとの表現力の差にあります。変換で情報が落ちる方向は不可逆で、新形式で送られた詳細情報が制約の厳しい経路を通ると失われます。どの経路でどこまで保たれるかを把握し、欠落時の代替手段を用意しておく必要があります。
文字種も同じ構造の問題です。旧来の名義欄は半角カナが中心でしたが、新形式では扱える文字種が広がります。複数の経路を通りうる情報は、もっとも制約の厳しい経路に合わせて正規化するか、経路ごとに変換を分けるかを先に決めないと、相手方で文字化けや切り詰めが起きます。
内部のデータモデルは新形式に寄せ、旧形式への変換を出口で行うほうが扱いやすくなります。逆に旧形式を内部表現にすると、受け取った情報を保持できず、拡張のたびに全面改修が要ります。
24時間365日の即時送金を担うモアタイムシステムは 2018年10月に稼働しました。2025年度の実績は 3億4,234万件・62兆円で、全体に占める割合は件数で 16.5%、金額では 1.41% です。1件あたりの平均は約 18万円でした。
件数の伸びは前年度比 14.5% と、全体の 4.1% の 3 倍を超えています。時間外の送金は構造的に増えており、営業時間を前提にした設計はすでに実態と合いません。一方で金額比が 1.41% にとどまる事実は、即時化がもたらす価値は主に小口の利用者体験にあり、金額リスクの所在とは別の軸だと示しています。
実装の選択肢は、資金移動の確定を待って結果を返す同期型と、受付だけを返して確定を非同期に扱う方式です。同期型は分かりやすい反面、下位の応答遅延がそのまま待ち時間になり、タイムアウト時の状態が曖昧になります。受付と確定を分離し、確定の通知を別経路で返す構成のほうが運用に耐えます。
この構成では冪等性キーの設計が要になります。同じ指図の再送で二重処理を防げないと、取り返しのつかない操作で事故が起きます。鍵は「初回の結果を記録し、同一キーの再送には副作用を起こさず記録済みの結果を返す」ことと、「受付が並行したときに後発を待たせて同じ結果へ収束させる」ことの二点で、どちらか一方だけでは足りません。
前掲の分布に照らせば、この作り込みの価値は大口でこそ大きくなります。件数が 0.16% でも、二重処理 1 件あたりの平均は 10.1億円です。
連携でもっとも扱いにくいのは、相手方の応答が返らない状態です。成功も失敗も確定していないため、再送すべきか照会すべきかが自明ではありません。この不確定状態を明示的に扱えるかどうかで運用の安定性が決まります。
指図の状態は受付済み・処理中・確定・失敗・不明の五段階以上で持ち、不明から確定へ遷移させる照会処理を用意します。照会の間隔と上限、上限に達したときの人手による確認手順まで決めておくと、深夜の障害でも運用が回ります。
照会処理そのものにも注意が要ります。相手方が高負荷で応答できない状況で一斉に照会を投げると事態を悪化させます。再試行の間隔を指数的に広げ、同時実行数に上限を設け、負荷状況を示すヘッダがあればそれに従う実装にします。
状態の突合は日次で運用に組み込みます。自システムと相手方の記録を毎営業日に照合し、差分を当日中に確認する。この運用があると不確定状態の取りこぼしが翌日には表面化します。月次にすると差分が積み上がってから発見され、原因の特定が難しくなります。
接続方式が決まっても、事故発生時の責任分界が曖昧なままでは本番稼働に至りません。受付・認証・資金移動・通知のどの工程で問題が起きたかを事後に特定できることが前提です。そのために、工程をまたいで一貫した追跡識別子を通します。ログの相関が取れないシステムは原因究明に時間がかかり、補償判断も遅れます。
不正送金への対応も設計に織り込みます。検知したときに送金を止められる猶予をどこに設けるか、止めた場合に利用者へ何を伝えるかは、技術と業務の両面で事前合意が要ります。検知ロジックだけを高度化しても、止める手段と伝える手段がなければ機能しません。
連携の成否は技術以外の要素で決まることもあります。異常系を再現できる検証環境があるか、相手方の仕様変更が事前に通知され後方互換の期間が合意されているか、深夜帯の連絡先と判断権限が接続単位で明文化されているか。いずれも接続契約の段階で確認しておく価値があります。
立ち上げは少額・少件数から段階的に広げるほうが結果的に早くなります。全機能を一度に開けると、問題が起きたときの切り分けに時間がかかります。
連携の設計は、扱う資金移動の分布を見てから決めるのが実務的です。全銀システムの 2025年度実績では、件数の 0.16% にすぎない大口が金額の 73.6% を占め、時間外送金は件数で 16.5% に達しながら金額では 1.41% にとどまります。処理性能と体験は小口が、事故の影響は大口が支配するという非対称が、そのまま設計の優先順位になります。
ISO 20022 への移行は国際送金では完了段階に入り、扱えるデータは増えました。残る論点は、経路ごとの表現力の差、冪等性の担保、不確定状態の扱いといった実装側の設計です。これらを接続開始前に合意できているかが、本番稼働後の安定性を左右します。
金融テクノロジー総合研究所では、決済連携基盤の設計・実装から、SRE とオブザーバビリティの導入までを受託しています。既存システムとの接続方式の比較検討からご相談いただけます。お問い合わせよりご連絡ください。
FTL の技術スタックと受託開発の進め方は FTLの技術とは? にまとめています。
 フィンテック
欧州ですでに施行済みの義務と、まだ確定していない部分を切り分け、日本の実装で何を準備すべきかを整理します。
 インフラ
J-GATE には、注文を拒否する、取消を受け付けない、注文の出し方を月次で判定する、取引を一時中断する、という複数の仕組みがあります。それぞれを発注処理のどこで扱うかを整理します。
 インフラ
Workspace 経由・クラウド直結・社内配信基盤のどれで接続するかで、必要な資格情報は変わります。App Key と ID の役割、認証方式 V1 と V2 の違い、同じ ID を 2 か所で使うと切れる問題を整理します。