2026年の資産運用を変革するデータ駆動型投資の最前線
成果を分けているのは新しい手法ではなく、名寄せと前処理、そして時点管理された検証基盤。工程ごとに投資対効果を整理します。
人工知能を運用判断に用いると謳う投資信託や上場投信は、国内外で相応の本数が設定され、数年分の運用実績が公開される段階に入りました。判断材料が揃ってきたことで、「AI を使っているから優れている」という抽象的な議論から、実際の成績をどう評価するかという具体的な問いへ移行しています。
ただし、公表されている騰落率をそのまま比較しても、意味のある結論は出ません。本稿では、公開実績から何が言えて何が言えないのかを、実際に使える計算式まで下ろして整理します。数字はすべて、前提を明示したうえでその場で導けるものだけを扱い、特定商品の成績は挙げません。参照した一次資料は末尾に列挙しています。
まず前提として、AI ファンドは統一された定義を持ちません。目論見書を読むと、その中身は大きく三つに分かれます。銘柄選定のスコアリングに機械学習を使うもの、ニュースや開示文書の分析に自然言語処理を使うもの、そして資産配分の決定に最適化アルゴリズムを使うものです。
さらに、AI の関与度合いにも幅があります。最終判断まで自動化しているものもあれば、運用者の判断材料の一つとして使うにとどまるものもあります。同じ AI という語で括られた商品群の中身は相当に異なるため、まとめて成績を論じることには無理があります。
実務的には、目論見書と運用報告書から、どの工程に何を使っているかを読み取る作業が出発点になります。手法の詳細を全面的に開示する運用会社は多くありませんが、どの工程を自動化しているかという水準の説明は本来可能なはずで、そこすら曖昧な場合は説明姿勢の問題として受け取れます。
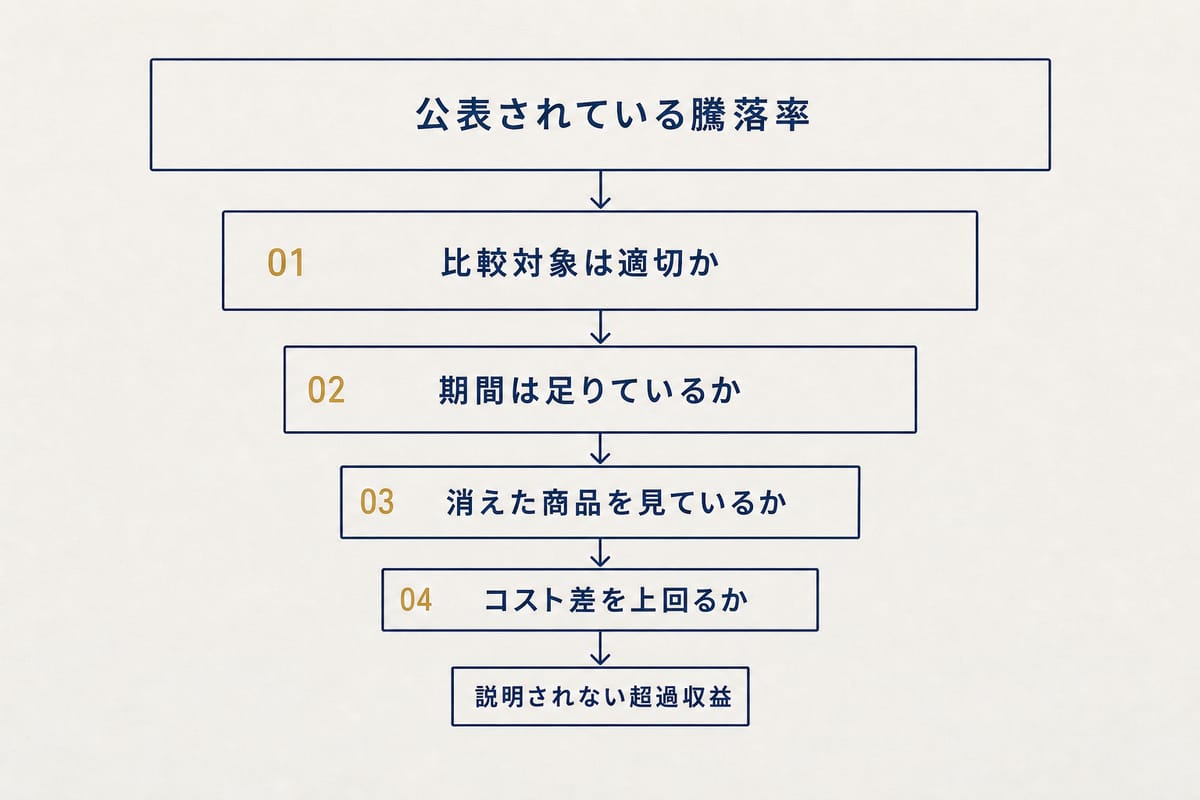
上の図の最初の関門が、ベンチマークの選び方です。日本株を対象とする AI ファンドを東証株価指数と比較するのは自然に見えますが、その商品が小型株や高配当銘柄に偏っている場合、比較すべきは対応するスタイル指数です。
この違いは結論を反転させます。市場全体に対して超過収益があるように見えても、それがスタイルへの傾きで説明できるなら、AI の寄与とは言えません。同じ傾きを持つ低コストの指数連動商品で代替できることになります。
実務では、ファンドの超過リターンを既知のリスクファクターへ回帰します。式で書けば次の形です。
R(t) − Rf(t) = α + β₁·MKT(t) + β₂·SMB(t) + β₃·HML(t) + … + ε(t)
左辺はファンドのリターンから無リスク金利を引いた超過リターン、右辺の各項は市場・規模・バリューといったファクターへの感応度です。ここで推定される α(アルファ)が、既知のファクターでは説明できなかった部分にあたります。ファクターの月次データは Kenneth French のデータライブラリで公開されており、誰でも同じ回帰を再現できます。
推定にあたっては、月次リターンに残る系列相関と不均一分散を考慮した標準誤差を使います。これを怠ると α の有意性を過大評価します。得られる係数はあくまで採用したファクター群に対する相対評価であり、ファクターの選び方次第で結果が変わる点は解釈の際に留保しておく必要があります。
次の関門が期間です。ここは直感が最も外れやすいので、計算で確認します。
アルファの有意性を測る t 統計量は、情報比(IR、年率アルファ ÷ 年率トラッキングエラー)と観測年数 T を使って、おおよそ次のように書けます。
t ≈ IR × √T
統計的に有意と言うための目安を t = 2 とすると、必要な年数は T = (2 ÷ IR)² で求まります。実際に代入すると次のようになります。
逆に、5年分の実績で t = 2 に届くには IR = 2 ÷ √5 ≈ 0.89 が必要です。これは持続的に達成できる運用者がごく限られる水準です。5年程度の実績は、方向性の示唆にはなっても統計的な結論にはならないというのが、この計算から導かれる素直な帰結です。
しかも、この t = 2 という目安自体が金融では甘すぎるという指摘があります。Harvey・Liu・Zhu は、1967年の初期の実証研究から現在までに発表されたファクター研究を横断的に集計し、これだけ大量の探索が行われた後では通常の有意水準は意味をなさないと論じました。同論文が新しいファクターに求める水準は t 統計量 3.0 超です。論文はさらに、金融経済学で主張されている研究結果の多くはおそらく誤りである、とまで述べています。
理由は単純で、多数の候補を試せば、真の効果がなくても最も良く見えるものが必ず出てくるからです。互いに独立な N 個の候補を試したとき、その中の最大 t 統計量の期待値はおおよそ √(2 ln N) になります。実際に代入すると、N = 10 で 2.15、N = 100 で 3.03、N = 1000 で 3.72 です。100 通り試せば、中身が空でも t = 3 前後の「発見」が一つは出るという計算になります。
この基準で必要年数を引き直すと T = (3 ÷ IR)² となり、先ほどの表は一段と厳しくなります。
5年の実績で t = 3 に届くには IR = 3 ÷ √5 ≈ 1.34 が要ります。運用者の実力として持続的に期待できる水準ではありません。
加えて、5年という期間に何が含まれていたかが結果を大きく左右します。特定の相場環境に有利な設計であれば、その環境が続いた期間の成績は良く見えます。期間を前半と後半に分割し、両方で同じ傾向が出るかを確認するだけでも、環境依存の度合いをある程度は把握できます。
ドローダウンの経験も確認すべき項目です。良好な平均リターンの裏で、途中に大きな下落を挟んでいれば、多くの投資家はその局面で解約します。実際に得られるリターンは、商品の理論上の成績ではなく投資家の行動に左右されます。
三つ目の関門が、母集団の取り方です。比較記事や商品ランキングでしばしば抜け落ちるのが、償還された商品の存在です。成績が振るわず繰上償還された商品は現在の一覧に現れないため、残っている商品だけを平均すると、カテゴリ全体の成績が実際より良く見えます。
この生存バイアスは、新しいカテゴリほど強く働きます。設定本数が増えている時期には、成績の良い商品が目立ち、消えた商品は記憶に残りません。カテゴリの評価を知りたい場合は、設定時点の全商品を母集団として追跡した資料を探す必要があります。
この点を体系的に扱った公開資料が、S&P ダウ・ジョーンズ・インデックスの SPIVA スコアカードです。償還・併合された商品も母集団に含めたうえで、ベンチマーク対比の成績を集計しています。2026年3月に公表された日本版(Year-End 2025)では、次の結果が出ています。
注目したいのは、1年の成績と長期の成績が逆を向いている点です。日本大型株は 2025年単年では過半が勝ったにもかかわらず、期間を延ばすと大半が負けています。短期の好成績が持続を意味しないという、関門2で計算した内容がそのまま数字に現れています。
カテゴリーによってはさらに大きな差も出ています。日本籍の米国株ファンドは、2025年に S&P 500 が円換算で 17.6% 上昇したのに対し、資産加重平均のリターンが 9.1% でした。89% のファンドがベンチマークに届かず、全カテゴリーで最も高い比率です。ここまで開くと信託報酬だけでは説明がつかず、組入銘柄の構成や為替の扱いの違いが効いていると考えられます。裏を返せば、どの指数を基準に置くかで評価が変わるという関門1の論点に戻ってきます。
国内の設定・償還の全体像は、投資信託協会の統計から確認できます。個人が同じ集計を行うのは容易ではありませんが、少なくとも「いま販売されている商品の一覧」がカテゴリ全体を表していない可能性は意識しておく価値があります。
最後の関門がコストです。リターンの予測は不確実ですが、信託報酬は確実に毎年差し引かれます。AI ファンドは能動的な運用として設定されることが多く、指数連動商品と比べて信託報酬が高くなる傾向があります。
この差がどれだけ効くかは複利で計算できます。年率のコストを c、年数を n とすると、コストだけで失われる資産の割合は 1 − (1 − c)ⁿ です。前提を置いて 5 年で比べると次のようになります。
つまり、5年で 6.78 ポイントを超える超過収益を安定して生まないと、低コストの代替手段に追いつきません。前掲の t 統計量の話と合わせると、5年でその水準の優位を統計的に示すのは容易ではないという構図が見えます。判断の順序としては、まずコスト差を上回る根拠があるかを確認し、そのうえで運用手法の中身を評価するのが実務的です。
売買回転率も間接的なコストとして働きます。運用報告書に記載される売買高比率が高い商品は、開示される信託報酬に現れない取引コストを負担しています。この費用は基準価額に反映されるため、信託報酬だけを比べると実際の負担を見誤ります。購入時手数料が設定されている商品では、その分だけ回収に時間がかかります。
公開情報だけでも、判断材料はある程度集まります。運用報告書には組入上位銘柄、業種別配分、売買高比率、そして運用経過の説明が記載されます。これらを時系列で並べると、商品の性格が見えてきます。
とくに注目したいのが、組入銘柄の入れ替わり方です。四半期ごとに上位銘柄が大きく入れ替わる商品と、ほとんど変わらない商品では、想定している保有期間が異なります。説明されている運用手法と実際の売買が整合しているかは、報告書を並べれば確認できます。
また、運用手法が途中で変更された商品には注意が要ります。目論見書の改定や運用体制の交代があった場合、変更前後の成績を連続した実績として評価することはできません。純資産総額の推移も見ておく価値があります。急速に規模が拡大した商品は、当初の運用手法をそのまま維持できるかという別の論点が生じます。手法の収容能力を超えると、超過収益は縮小します。
なお、費用の透明性や運用体制の開示については、金融庁が毎年のプログレスレポートで業界全体の状況を整理しています。2026年7月に公表された最新版も、判断の背景を掴む材料になります。
AI ファンドの実績を読むときに必要なのは、AI かどうかという分類ではなく、四つの関門を順に通すことです。適切なベンチマークとの比較、期間の十分性、生存バイアスへの警戒、そしてコスト差を上回る根拠。とくに期間については T = (2 ÷ IR)²、より厳しい基準を採れば T = (3 ÷ IR)² という単純な式が、5年という実績の意味を冷静に見せてくれます。生存バイアスについても、SPIVA が示す長期の集計値が、単年の好成績をどう受け取るべきかの目安になります。これらを確認したうえでなお説明されない部分が残るなら、そこに手法の価値がある可能性があります。逆に、これらを確認せずに騰落率だけを比べても、判断の材料にはなりません。
金融テクノロジー総合研究所では、運用モデルの検証プロセスの整備、ファクター分析基盤の構築、パフォーマンス評価の設計といった領域で受託開発を行っています。既存の評価手法の点検からご相談いただけます。お問い合わせよりご連絡ください。
FTL の技術スタックと受託開発の進め方は FTLの技術とは? にまとめています。
 資産運用
成果を分けているのは新しい手法ではなく、名寄せと前処理、そして時点管理された検証基盤。工程ごとに投資対効果を整理します。
 資産運用
精度より「なぜその配分になったのか」を説明できるか。解釈可能性をモデル設計そのものに折り込むアプローチを整理します。
 インフラ
J-GATE には、注文を拒否する、取消を受け付けない、注文の出し方を月次で判定する、取引を一時中断する、という複数の仕組みがあります。それぞれを発注処理のどこで扱うかを整理します。